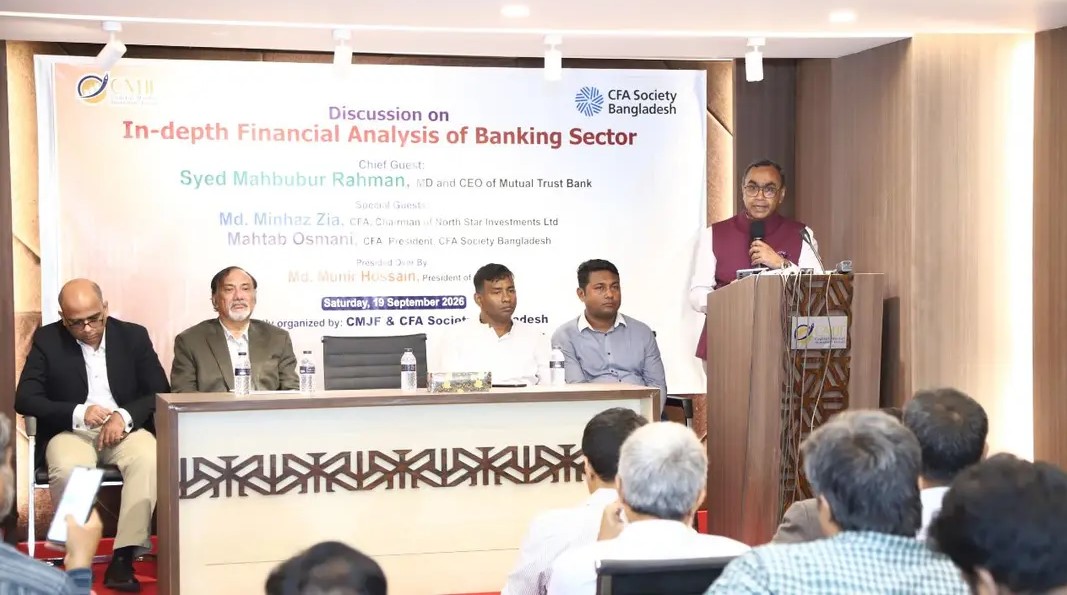
মুক্তমন রিপোর্ট : কোনো একটি ব্যাংক বা আর্থিক প্রতিষ্ঠানে সমস্যা তৈরি হলে তার প্রভাব অন্য ব্যাংক ও প্রতিষ্ঠানের ওপরও পড়তে পারে। তাই ব্যাংক খাতের সমস্যা সমাধানে সামগ্রিক বা সিস্টেমিক দৃষ্টিভঙ্গি প্রয়োজন বলে মন্তব্য করেছেন মিউচুয়াল ট্রাস্ট ব্যাংক (এমটিবি) পিএলসির ব্যবস্থাপনা পরিচালক (এমডি) ও প্রধান নির্বাহী কর্মকর্তা (সিইও) সৈয়দ মাহবুবুর রহমান।
শনিবার (১৯ সেপ্টেম্বর) রাজধানীর বিজয়নগরে ক্যাপিটাল মার্কেট জার্নালিস্ট ফোরামের (সিএমজেএফ) কার্যালয়ে আয়োজিত ‘ইন-ডেপথ ফিন্যান্সিয়াল অ্যানালাইসিস অব ব্যাংকিং সেক্টর’ শীর্ষক আলোচনা সভায় প্রধান অতিথির বক্তব্যে তিনি এসব কথা বলেন।
সৈয়দ মাহবুবুর রহমান বলেন, আগে খেলাপি ঋণকে মূলত সরকারি ব্যাংকগুলোর সমস্যা হিসেবে দেখা হলেও এখন এটি বেসরকারি ব্যাংকসহ পুরো ব্যাংকিং খাতের বড় সমস্যা হয়ে দাঁড়িয়েছে। খেলাপি ঋণের পরিমাণ লাখ কোটি টাকা ছাড়িয়ে যাওয়ায় বিষয়টিকে কোনো একটি ব্যাংকের সমস্যা হিসেবে দেখার সুযোগ নেই।
এমটিবির এমডি বলেন, ব্যাংকিং খাতের মূল ব্যবসা হলো আমানত সংগ্রহ করে তা ঋণ হিসেবে বিনিয়োগ করা এবং সেখান থেকে সুদ আয় করা। কিন্তু বর্তমানে অনেক ব্যাংক ঋণ দেওয়ার পরিবর্তে সরকারি সিকিউরিটিজে বিনিয়োগের দিকে বেশি ঝুঁকছে।
তার মতে, এতে কোনো কোনো ব্যাংকের মুনাফা বাড়লেও ব্যাংকের মূল ব্যবসা বা ঋণ দেওয়ার সক্ষমতার প্রকৃত চিত্র সবসময় পাওয়া যায় না।
তিনি বলেন, গত দুই বছরে বৈদেশিক মুদ্রার সংকটসহ বিভিন্ন পরিস্থিতিতে ব্যাংকগুলোর আয়ের কিছু বিশেষ সুযোগ তৈরি হয়েছিল। পাশাপাশি সরকারি সিকিউরিটিজে বিনিয়োগ থেকেও আয় হয়েছে। ফলে কিছু ব্যাংকের ঋণ ও অগ্রিম কমলেও সরকারি সিকিউরিটিজে বিনিয়োগ বেড়েছে এবং মুনাফা বৃদ্ধি পেয়েছে।
সৈয়দ মাহবুবুর রহমান বলেন, ব্যাংকের মুনাফা বাড়লেও সামনে প্রভিশনের প্রয়োজনীয়তা বাড়তে পারে। বিভিন্ন সময়ে নীতিগত সহায়তার আওতায় দেওয়া ঋণের একটি অংশ ভবিষ্যতে খেলাপি হওয়ার ঝুঁকিতে রয়েছে।
কিছু ঋণ এখনো নন-পারফর্মিং লোন (এনপিএল) হিসেবে চিহ্নিত না হলেও ভবিষ্যতে সেগুলোর বিপরীতে প্রভিশন সংরক্ষণের প্রয়োজন হতে পারে। এতে ব্যাংকের প্রভিশন ব্যয় বাড়ার আশঙ্কা রয়েছে।
এ পরিস্থিতিতে ব্যাংকগুলোকে ঋণের বিপরীতে পর্যাপ্ত জামানত বা কোল্যাটেরাল নিশ্চিত করার ওপর গুরুত্ব দেন তিনি।
ব্যাংকের তারল্য পরিস্থিতি মূল্যায়নের ক্ষেত্রেও সতর্ক হওয়ার পরামর্শ দেন এমটিবির এমডি। তিনি বলেন, শুধু কোনো ব্যাংকের আমানত ও বিনিয়োগের পরিসংখ্যান দেখে তারল্য পরিস্থিতি ভালো—এমন সিদ্ধান্তে আসা ঠিক নয়।
কোনো ব্যাংকের বিনিয়োগের বড় অংশ যদি আটকে যায়, তাহলে কাগজে-কলমে তারল্য থাকলেও বাস্তবে পরিস্থিতি ভিন্ন হতে পারে।
তিনি আরও বলেন, আমানত সংগ্রহের পর অনেক ব্যাংক এখন সরকারি সিকিউরিটিজে বিনিয়োগ করছে। এতে ঋণ ও অগ্রিমের পরিবর্তে সরকারি সিকিউরিটিজ ব্যাংকের সম্পদে বড় জায়গা করে নিচ্ছে।
সৈয়দ মাহবুবুর রহমান জানান, নীতি সুদহার কমার সঙ্গে সঙ্গে আন্তব্যাংক সুদের হারও কমছে। অনেক ব্যাংক এখন কেন্দ্রীয় ব্যাংকের রেপোর পরিবর্তে আন্তব্যাংক বাজার থেকে অর্থ ব্যবস্থাপনার চেষ্টা করছে।
ভবিষ্যতে নীতি সুদহার আরও কমলে ব্যাংকের আয় ও তহবিল ব্যবস্থাপনায় নতুন চ্যালেঞ্জ তৈরি হতে পারে বলেও তিনি উল্লেখ করেন।
সরকারের ঋণ নেওয়া ও পরিশোধের সক্ষমতার সঙ্গে ব্যাংক খাতের সম্পর্ক রয়েছে বলে মন্তব্য করেন তিনি।
তার ভাষ্য, ব্যাংকগুলোর সরকারি সিকিউরিটিজে বিনিয়োগ বাড়ছে। কিন্তু সরকারকে একসময় এসব ঋণ পরিশোধ করতে হবে। একই সময়ে সরকারের রাজস্ব আদায়ের সক্ষমতা ও কর-জিডিপি অনুপাত নিয়েও চাপ রয়েছে।
ফলে সরকারি ঋণের পরিমাণ বাড়তে থাকলে ভবিষ্যতে সেই অর্থ পরিশোধের জন্য স্থানীয় সম্পদ ও রাজস্ব থেকে অর্থ সংগ্রহের প্রয়োজন হতে পারে।
বিদেশি মুদ্রার সরবরাহ নিয়েও উদ্বেগ প্রকাশ করেন এমটিবির এমডি। তিনি বলেন, আগে দেশে যে পরিমাণ বৈদেশিক মুদ্রা আসত, তা দিয়ে বিদেশি ঋণের সুদ ও আসল পরিশোধ করা সম্ভব হতো। কিন্তু বিদেশি বিনিয়োগসহ আর্থিক হিসাবে বৈদেশিক মুদ্রার প্রবাহ কমে যাওয়ায় সেই সক্ষমতা আগের মতো নেই।
সামনের দিনে বৈদেশিক মুদ্রার প্রবাহ ও বিদেশি দায় পরিশোধের বিষয়টি আরও গুরুত্বপূর্ণ হয়ে উঠবে বলে তিনি মনে করেন।
ব্যাংকের মুনাফা ধরে রাখতে তহবিলের খরচ বা কস্ট অব ফান্ড কমানোর ওপর গুরুত্ব দেন সৈয়দ মাহবুবুর রহমান।
তিনি বলেন, কোনো ব্যাংকের আমানতের খরচ বেশি হলে শুধু ঋণের সুদের হার বাড়িয়ে কাঙ্ক্ষিত মুনাফা করা সম্ভব নয়। কারণ এর সঙ্গে পরিচালন ব্যয়সহ অন্যান্য খরচও যুক্ত থাকে।
তাই ব্যাংকের প্রকৃত মার্জিন বিশ্লেষণের ক্ষেত্রে শুধু ঋণের সুদ ও আমানতের সুদের পার্থক্য দেখলে হবে না; সামগ্রিক ব্যয় কাঠামোকেও বিবেচনায় নিতে হবে।
ব্যাংক খাতের বর্তমান সমস্যা মোকাবিলায় দুর্বল প্রতিষ্ঠানগুলো পুনর্গঠন এবং সম্পদ ব্যবস্থাপনার উদ্যোগ নেওয়ার প্রয়োজন রয়েছে বলেও মন্তব্য করেন তিনি।
তার মতে, ক্ষতিগ্রস্ত সম্পদ ব্যবস্থাপনার জন্য আলাদা প্রতিষ্ঠান বা কাঠামো তৈরি করা হলে সেখানে পর্যাপ্ত মূলধন, বাস্তবসম্মত মূল্যায়ন এবং প্রয়োজনীয় ‘হেয়ারকাট’ বা সম্পদের মূল্যে সমন্বয়ের বিষয় বিবেচনা করতে হবে।
তবে শুধু সম্পদ ব্যবস্থাপনা কোম্পানি গঠন করলেই সমস্যার সমাধান হবে না বলে মনে করেন তিনি। এর পাশাপাশি সুশাসন, জবাবদিহি এবং রাজনৈতিক বা অন্য কোনো ধরনের প্রভাবমুক্ত সিদ্ধান্ত গ্রহণ নিশ্চিত করার ওপরও গুরুত্ব দেন তিনি।
সৈয়দ মাহবুবুর রহমান বলেন, ব্যাংক খাতের বর্তমান সময়ে সবচেয়ে গুরুত্বপূর্ণ কাজ হলো প্রতিটি ব্যাংকের ব্যালেন্সশিট সঠিকভাবে মূল্যায়ন করা। একই সঙ্গে সক্ষম ও কমপ্লায়েন্ট প্রতিষ্ঠানগুলোকে প্রয়োজনীয় সহায়তা এবং আধুনিক প্রযুক্তি গ্রহণের সুযোগ দিতে হবে।
আন্তর্জাতিক নিয়ন্ত্রক মানদণ্ড অনুসরণ করেও ব্যাংকিং খাতকে আরও শক্তিশালী করার প্রয়োজন রয়েছে বলে তিনি উল্লেখ করেন।
আলোচনা সভায় বিশেষ অতিথি ছিলেন সিএফএ সোসাইটির প্রেসিডেন্ট মাহতাব ওসমানী ও নর্থ স্টার ইনভেস্টমেন্টস লিমিটেডের মো. মিনহাজ জিয়া। অনুষ্ঠানে মূল প্রবন্ধ উপস্থাপন করেন সিএফএ সোসাইটির সেক্রেটারি এস এম গালিবুর রহমান।
Muktomon/TA