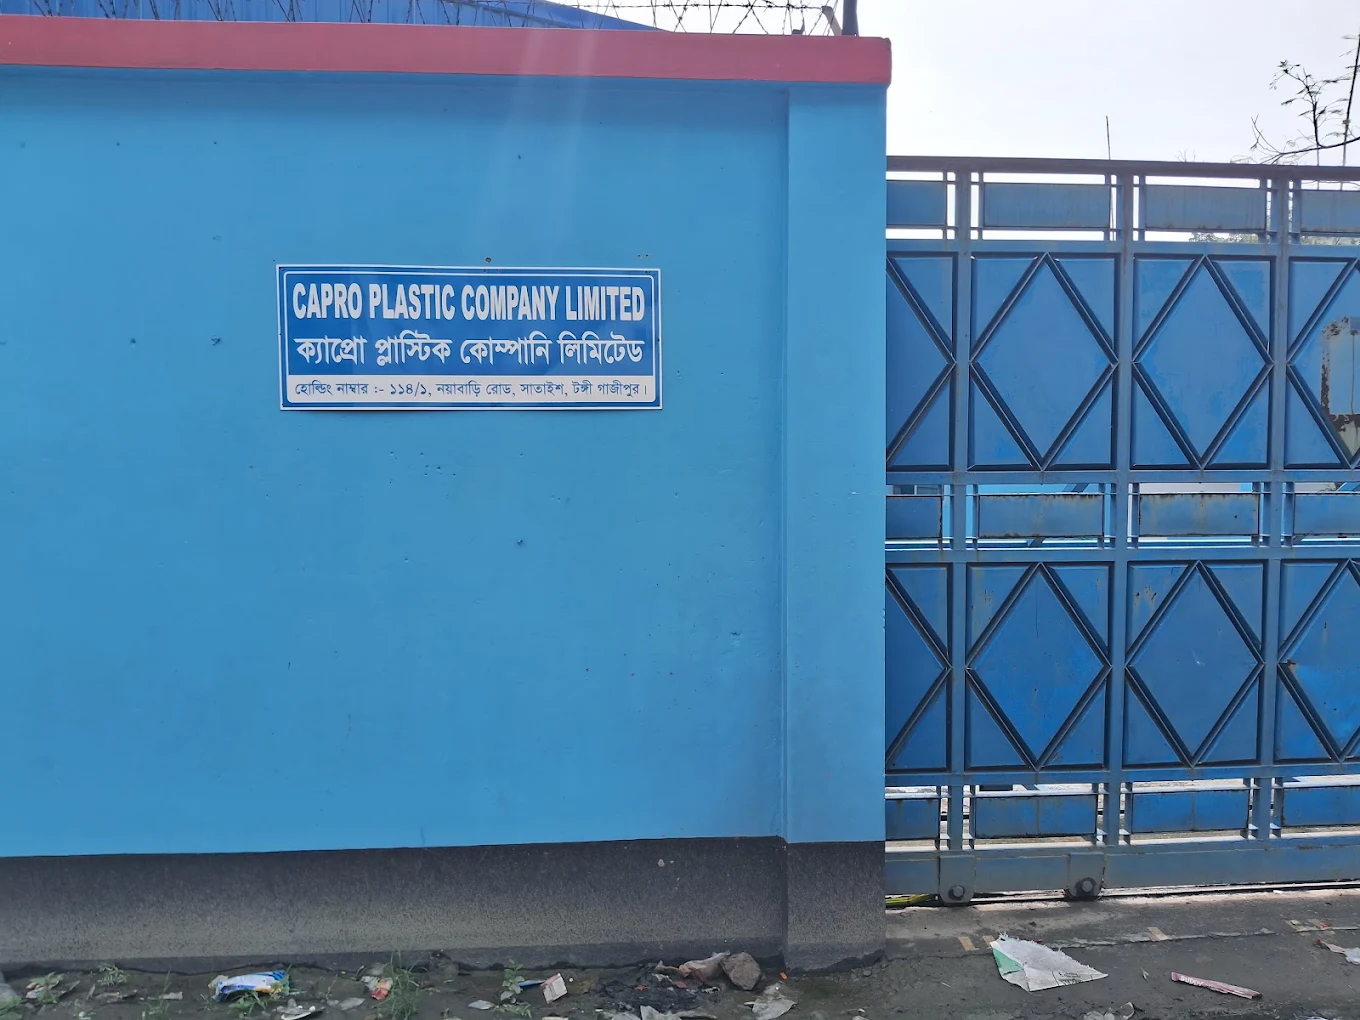
মুক্তমন রিপোর্ট : একটি শিল্পপ্রতিষ্ঠান বন্ড সুবিধায় কাঁচামাল আমদানি করল। সেই সুবিধার বিপরীতে ৩ কোটি টাকার General Bond-ও দেওয়া হলো। কিন্তু এরপর সেই কাঁচামাল কোথায় গেল, কতটুকু ব্যবহার হলো, কত পণ্য তৈরি হলো, কতটুকু রপ্তানি হলো—এসব হিসাব ঠিকমতো মিলেছে কি না, সেটিই এখন বড় প্রশ্ন।
ঢাকা উত্তর বন্ড কমিশনারেটের নথিতে ক্যাপরো প্লাস্টিক কোম্পানি লিমিটেডের নামে এক বছর মেয়াদি ৩ কোটি টাকার General Bond-সংক্রান্ত কার্যক্রমের তথ্য পাওয়া গেছে। একই প্রতিষ্ঠানের ব্যবস্থাপনা পরিচালকের নমুনা স্বাক্ষর প্রত্যয়ন নিয়েও কমিশনারেটের নোটিশ রয়েছে।
তবে একটি বন্ডের নথি থাকা মানেই কোনো অনিয়ম হয়েছে—এমন কথা বলা যায় না। বরং প্রশ্ন হলো, বন্ড সুবিধার সঙ্গে যে নিয়মিত সরকারি তদারকি ও হিসাব যাচাইয়ের ব্যবস্থা রয়েছে, ক্যাপরো প্লাস্টিকের ক্ষেত্রে সেগুলো যথাযথভাবে হয়েছে কি না।
সাধারণভাবে ‘বন্ড সুবিধা’ কী?
বন্ড সুবিধা সহজ ভাষায় এমন একটি ব্যবস্থা, যার মাধ্যমে নির্দিষ্ট শর্তে কোনো প্রতিষ্ঠান আমদানি করা কাঁচামালের ওপর শুল্ক-কর সুবিধা পেতে পারে। সাধারণত রপ্তানিমুখী উৎপাদনের ক্ষেত্রে এ সুবিধা গুরুত্বপূর্ণ।
তবে এর সঙ্গে শর্তও থাকে। আমদানি করা কাঁচামালের হিসাব রাখতে হয়, কোথায় সংরক্ষণ করা হয়েছে তা দেখাতে হয়, কতটুকু উৎপাদনে ব্যবহার হয়েছে তার হিসাব দিতে হয় এবং উৎপাদিত পণ্যের নির্ধারিত ব্যবহার বা রপ্তানির তথ্যও থাকতে হয়।
অর্থাৎ শুরু থেকে শেষ পর্যন্ত একটি ধারাবাহিক হিসাব থাকার কথা—
কাঁচামাল আমদানি → গুদামে সংরক্ষণ → উৎপাদনে ব্যবহার → উৎপাদিত পণ্য → রপ্তানি/নিষ্পত্তি → অডিট।
ক্যাপরো প্লাস্টিকের ক্ষেত্রেও এই পুরো হিসাব মিলিয়ে দেখাই এখন গুরুত্বপূর্ণ।
৩ কোটি টাকার বন্ডের পর আসল প্রশ্ন
ঢাকা উত্তর বন্ড কমিশনারেটের প্রকাশিত নথি থেকে ক্যাপরো প্লাস্টিকের নামে ৩ কোটি টাকার General Bond-সংক্রান্ত কার্যক্রমের বিষয়টি নিশ্চিত হওয়া যাচ্ছে।
কিন্তু এরপর জানতে হবে—
-
কী শর্তে এই বন্ড অনুমোদন করা হয়েছিল?
-
কত টাকার বা কত পরিমাণ কাঁচামাল আমদানির অনুমতি দেওয়া হয়েছিল?
-
আমদানি করা কাঁচামালের কতটুকু গুদামে ছিল?
-
কতটুকু উৎপাদনে ব্যবহার করা হয়েছে?
-
উৎপাদনের পরিমাণের সঙ্গে কাঁচামাল ব্যবহারের হিসাব মেলে কি না?
-
উৎপাদিত পণ্যের কতটুকু রপ্তানি হয়েছে?
-
কাঁচামালের অপচয় বা Wastage-এর হিসাব অনুমোদিত সীমার মধ্যে আছে কি না?
-
সর্বশেষ অডিট কবে হয়েছে?
-
অডিটে কোনো আপত্তি উঠেছিল কি না?
-
সরকারের কোনো রাজস্ব দাবি তৈরি হয়েছে কি না?
এসব প্রশ্নের উত্তর পাওয়া গেলে বোঝা যাবে, বন্ড ব্যবস্থাপনার হিসাব বাস্তবতার সঙ্গে কতটা সামঞ্জস্যপূর্ণ।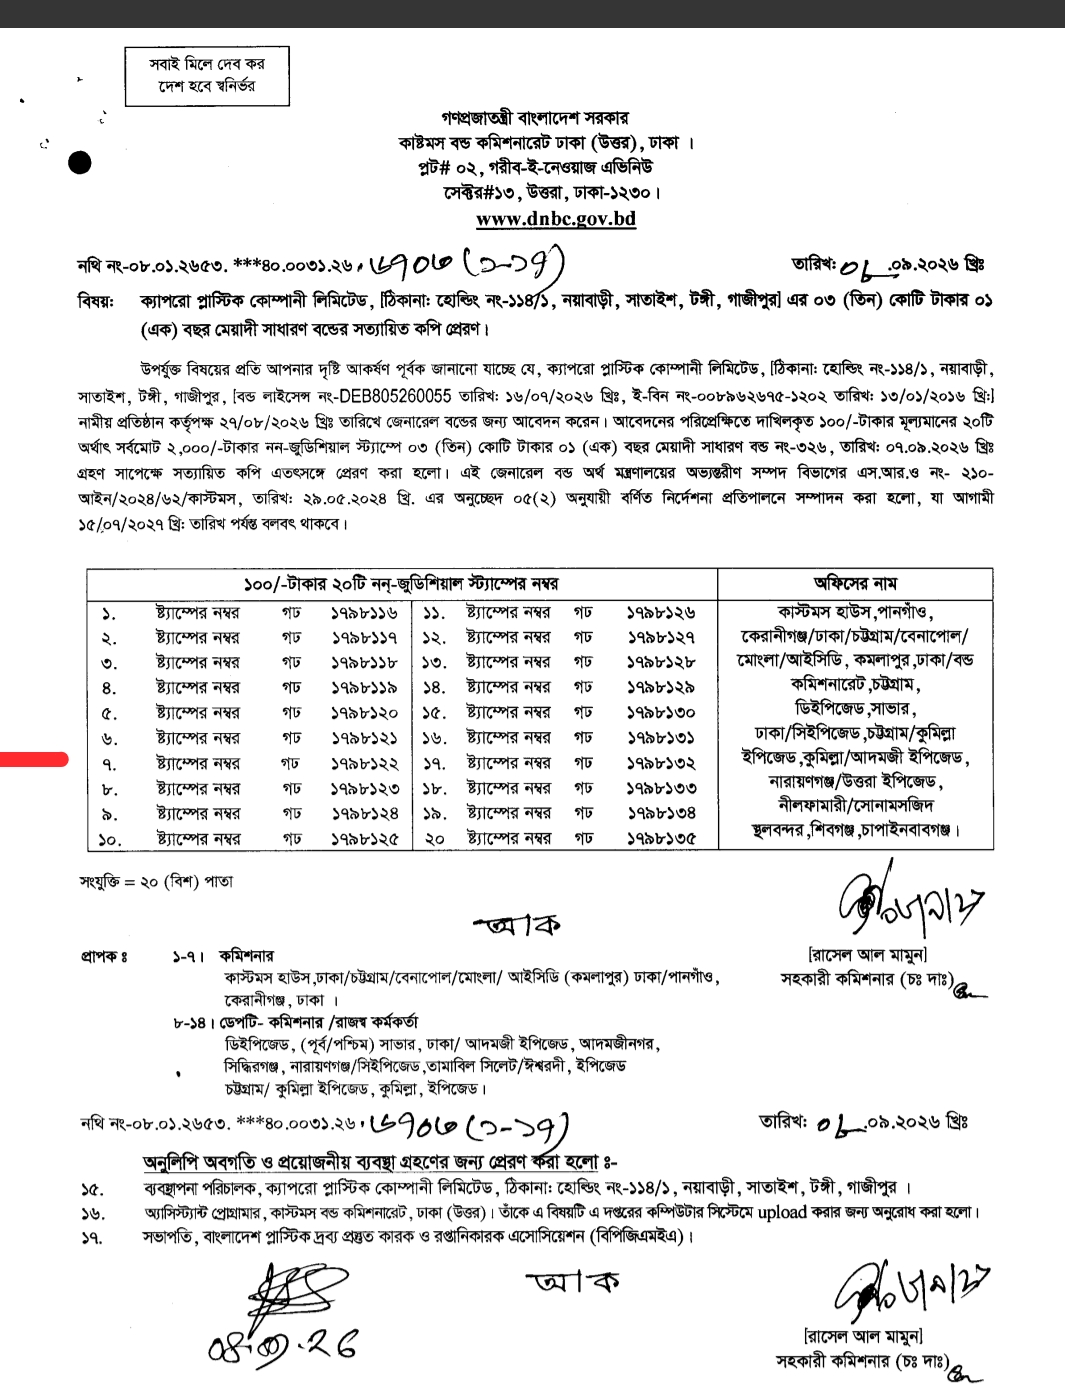
শুধু কোম্পানি নয়, তদারকিও দেখতে হবে
এ ধরনের ঘটনায় স্বাভাবিকভাবেই প্রথমে প্রতিষ্ঠানের হিসাবের দিকে নজর পড়ে। কিন্তু বন্ড ব্যবস্থায় সরকারি কর্মকর্তাদেরও নির্দিষ্ট দায়িত্ব রয়েছে।
কে লাইসেন্সের শর্ত যাচাই করেছেন? কে কাঁচামালের স্টক দেখেছেন? কে পরিদর্শন করেছেন? কে অডিট করেছেন? কোনো অসঙ্গতি পাওয়া গেলে ব্যবস্থা নেওয়া হয়েছে কি না—এসব তথ্যও গুরুত্বপূর্ণ।
যদি সব হিসাব ঠিক থাকে, তাহলে সংশ্লিষ্ট সরকারি নথিই সেটি প্রমাণ করবে।
আবার যদি কাগজে-কলমে আমদানি, স্টক, উৎপাদন ও রপ্তানির মধ্যে কোনো অমিল পাওয়া যায়, তাহলে সেই অমিল কীভাবে তৈরি হলো এবং দায়িত্বপ্রাপ্ত তদারকি ব্যবস্থা সেটি কেন শনাক্ত করতে পারেনি—সেটিও অনুসন্ধানের বিষয় হওয়া উচিত।
যে নথিগুলো সামনে এলে বিষয়টি পরিষ্কার হবে
ক্যাপরো প্লাস্টিকের বন্ড সুবিধার পূর্ণ চিত্র বুঝতে কয়েক বছরের নথি পাশাপাশি দেখা প্রয়োজন। এর মধ্যে রয়েছে—
১. বর্তমান ও আগের Bond Licence
২. ৩ কোটি টাকার General Bond-এর সম্পূর্ণ নথি
৩. আমদানির অনুমতিপত্র
৪. UD/UP-সংক্রান্ত নথি
৫. Stock Register বা Stock Statement
৬. Production Statement
৭. Export Statement
৮. Wastage বা Scrap-সংক্রান্ত নথি
৯. গত কয়েক বছরের Audit Report ও Audit Objection
১০. Demand, Show Cause, Certificate Case বা অন্য কোনো ব্যবস্থা নেওয়ার নথি।
এই নথিগুলো পরস্পরের সঙ্গে মিলিয়ে দেখলেই সবচেয়ে গুরুত্বপূর্ণ প্রশ্নগুলোর উত্তর পাওয়া সম্ভব।
প্রশ্নটা শেষ পর্যন্ত কার?
ক্যাপরো প্লাস্টিকের নামে ৩ কোটি টাকার General Bond থাকার বিষয়টি নথিতে আছে। এখন প্রশ্ন হলো, সেই বন্ডের বিপরীতে প্রতিষ্ঠানটি কী সুবিধা পেয়েছে এবং সেই সুবিধার প্রতিটি ধাপের হিসাব সরকারি নথির সঙ্গে মেলে কি না।
কারণ বন্ড সুবিধা শুধু একটি আর্থিক অঙ্গীকার নয়। এর সঙ্গে জড়িয়ে আছে কাঁচামাল আমদানি, শুল্ক-কর সুবিধা, গুদাম, উৎপাদন, রপ্তানি এবং সরকারি তদারকির একটি পুরো কাঠামো।
তাই বিষয়টি পরিষ্কার করতে কোম্পানির হিসাবের পাশাপাশি সরকারি তদারকির হিসাবও প্রকাশ ও যাচাই করা প্রয়োজন।
সব হিসাব যদি মিলে যায়, তাহলে সেটিই হবে প্রতিষ্ঠানের পক্ষে সবচেয়ে শক্ত প্রমাণ। আর যদি কোনো অমিল পাওয়া যায়, তাহলে সেই অমিলের দায় কার—প্রতিষ্ঠানের, নাকি তদারকি ব্যবস্থার কোনো স্তরের—তা নথি দেখেই নির্ধারণ করা সম্ভব হবে।
এই মুহূর্তে সবচেয়ে গুরুত্বপূর্ণ কাজ হলো অনুমান নয়, নথি মিলিয়ে দেখা।